ROI del muestreo del trabajo: costes y beneficios
Cómo calcular costes, beneficios y retorno de un estudio, separando capacidad liberada, ahorro realizado e hipótesis financieras.
Actualizado:
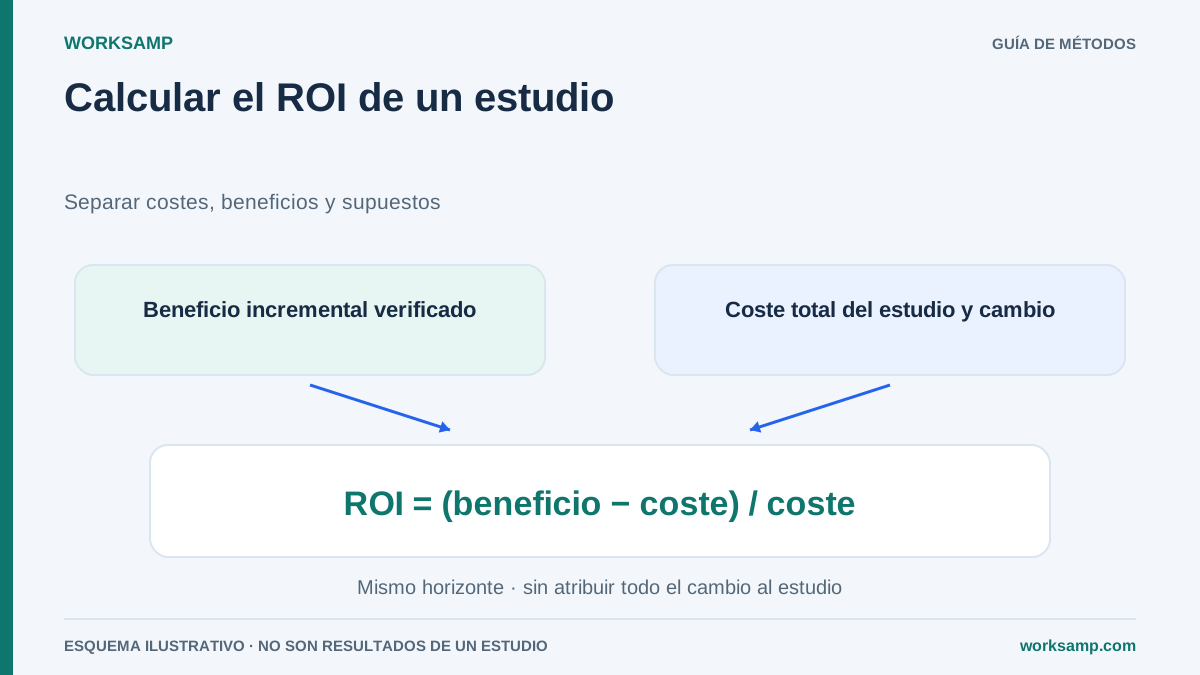
Un estudio puede identificar oportunidades, pero no garantiza retorno positivo. El resultado depende de qué se cambia, cuánto cuesta implantarlo y si la capacidad recuperada se convierte en ingresos o costes evitados. Separa el coste de medir del coste del programa completo.
Define el cálculo
Para un horizonte explícito, una convención sencilla es:
ROI = (beneficios realizables − costes totales) / costes totales × 100
No llames «beneficio neto» al numerador antes de restar otra vez los mismos costes. Incluye diseño, formación, observación, análisis, herramientas, tiempo del personal, implantación y mantenimiento. No uses tarifas o rangos de mercado sin presupuesto verificable.
Para varios años, informa el calendario de flujos y utiliza una evaluación que considere el valor temporal del dinero cuando proceda. El payback simple mide cuánto tarda el flujo neto acumulado en cubrir la inversión; no equivale al ROI.
Cuatro resultados que no deben sumarse sin revisión
- Capacidad equivalente: H × diferencia absoluta de proporciones. Valorar a coste/hora no convierte salario fijo en caja.
- Horas extra evitadas: horas que realmente dejan de pagarse × coste evitable, manteniendo cobertura.
- Producción adicional: unidades buenas vendidas × margen de contribución incremental, descontando costes adicionales.
- Reasignación: beneficio incremental comprobado de la nueva tarea, sin contar otra vez la capacidad ya valorada.
Una máquina ocupada más horas no genera automáticamente su coste horario como beneficio. Si el margen ya incorpora cierto coste laboral, no sumes de nuevo ese salario como pérdida evitada.
Ejemplo simulado completo
Supongamos 30 personas, 15 días y ocho rondas diarias. Si se observa a todas, son 120 visitas y 3.600 participaciones, no 3.600 visitas independientes.
El estudio cuesta 8.400 €. Se presupuestan otros 16.600 € de implantación inicial y 6.000 € de mantenimiento durante el primer año: 31.000 € de coste total.
La proporción de espera se reduce hipotéticamente del 31 % al 20 %. Sobre 30×1.800=54.000 horas anuales son 5.940 horas equivalentes. A 24 €/h representan 142.560 € de tiempo valorado; todavía no son un beneficio realizable.
Para el caso de negocio solo se suponen estos efectos no solapados y comprobables:
| Efecto anual | Supuesto | Importe |
|---|---|---|
| Horas extra evitadas | 1.000 h a 36 €/h | 36.000 € |
| Unidades adicionales vendidas | 10.000 unidades a 4 € de margen incremental | 40.000 € |
| Beneficio bruto realizable supuesto | Sin duplicar las horas o márgenes anteriores | 76.000 € |
El ROI del primer año sería (76.000−31.000)/31.000 = 145,2 % bajo esos supuestos. No es un resultado de WorkSamp ni una promesa.
Para payback, la inversión inicial es 25.000 €. Si el beneficio bruto fluye uniformemente y los 6.000 € recurrentes también, el flujo anual neto antes de recuperar inversión es 70.000 €. Payback simple: 25.000/70.000×12 = 4,3 meses. Un periodo de aprendizaje, menor demanda o cobros tardíos cambia ese cálculo.
Sensibilidad y evidencia
Si solo se realiza la mitad del beneficio bruto, 38.000 €, el ROI baja a 22,6 %. Si se realizan 20.000 €, el ROI es −35,5 %. Documenta responsables, plazos y riesgos de cada supuesto, en lugar de presentar un rango sectorial de retorno.
Compara proporciones con diseño adecuado e incertidumbre; una diferencia antes/después no demuestra causalidad. Cambios de mezcla, demanda o dotación pueden explicar parte del resultado. Registra también calidad y seguridad.
Herramientas y decisión
WorkSamp facilita planificar y registrar observaciones. Evalúa el esfuerzo real de una herramienta frente al proceso actual; no presupongas que reduce errores al 0,1 %, divide costes o incluye un plan gratuito.
Aprueba un estudio si el valor esperado de la información y las acciones viables justifican sus costes. Medir por sí solo no crea ahorro ni certifica cumplimiento.
Referencias
NIST: incertidumbre de proporciones. HM Treasury: guía de evaluación de alternativas, costes, beneficios y riesgos. Los cálculos del ejemplo son supuestos didácticos propios.