Auditoría industrial 360°: caso simulado y ROI
Caso simulado de auditoría industrial: datos de ejemplo y condiciones para estimar capacidad liberada, beneficios y retorno.
Actualizado:
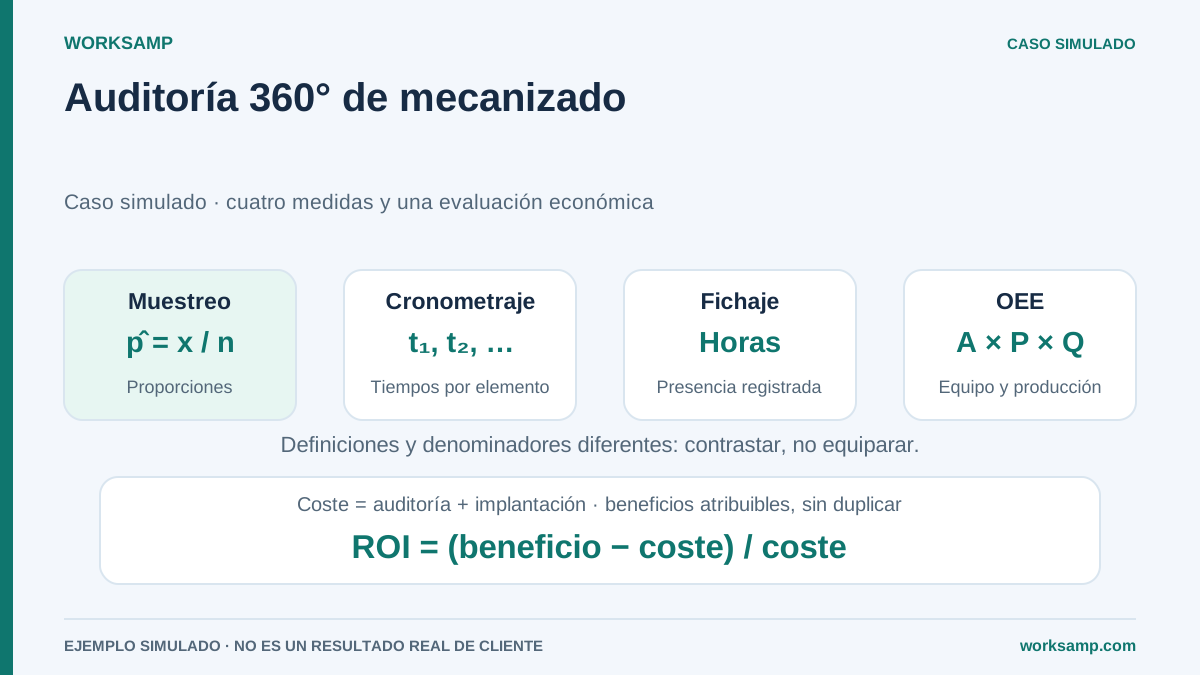
Una revisión operativa puede combinar muestreo, estudio de tiempos, registros de jornada y datos de equipos. Cada método responde a una pregunta distinta. Integrarlos exige denominadores compatibles; no convierte la proporción de trabajo directo en OEE ni en beneficio financiero.
Cuatro fuentes de evidencia
| Método | Aporta | Límite principal |
|---|---|---|
| Muestreo | Proporciones de estados y su incertidumbre | No mide duración de cada episodio |
| Estudio de tiempos | Tiempos de elementos bajo un método definido | Necesita cobertura, valoración y suplementos justificados |
| Registro de jornada | Inicio, fin y eventos documentados | Presencia no equivale a actividad |
| Datos de equipo | Marcha, ciclo ideal y cantidades totales/buenas | Deben verificarse definiciones y captación |
La secuencia se adapta a la decisión: no es obligatorio empezar siempre por muestreo ni reservar la revisión a plantas de cierta plantilla.
Caso didáctico: cuatro áreas y tres turnos
Supongamos una planta de mecanizado con 198 equivalentes de plantilla total repartidos entre tres turnos y 348.000 horas-persona anuales. No multipliques de nuevo esas horas por tres. El escenario considera torno, fresado, rectificado y submontaje; todas las cifras son supuestos, no datos de cliente.
Para estimar estados por área y turno, se planifican 1.200 participaciones en cada uno de doce estratos: 14.400 registros. Debe comprobarse viabilidad, ponderación y dependencia. Bajo el modelo simple, 95 % y tres puntos con p₀=0,5 requieren 1.068 registros independientes; usar z=2 daría 1.112 y confianza aproximada del 95,45 %. Ninguna fórmula garantiza cobertura.
Supongamos 46 % de trabajo directo. No puede restarse del OEE comunicado de 68 % para identificar «22 puntos ocultos»: son magnitudes diferentes. Investiga preparación, soporte, descansos y esperas por separado.
Verificar estándares sin diagnosticar fatiga por observación
Cronometra elementos del método elegido y revisa variación, mezcla y muestra necesaria. Treinta ciclos no bastan universalmente. Declara si los suplementos se aplican al tiempo normal o al estándar total.
Una menor proporción observada de pausas no demuestra suplementos inflados ni horas pagadas innecesarias. Cambiar descansos o ritmos requiere valoración ergonómica, preventiva y laboral competente. El muestreo no mide necesidades fisiológicas.
Reconstruir el OEE con entradas propias
A = marcha / producción planificada
P = ciclo ideal × unidades totales / marcha
Q = unidades buenas / unidades totales
Supongamos componentes comparables:
| Componente | Inicial | Posterior supuesto |
|---|---|---|
| A | 78 % | 89 % |
| P | 82 % | 88 % |
| Q | 90 % | 92 % |
| Producto A×P×Q | 57,564 % | 72,0544 % |
La diferencia es 14,4904 puntos, no exactamente catorce. No atribuyas la mejora a una auditoría por observar dos periodos; comprueba mezcla, demanda, calidad y otros cambios. Para una planta con varios equipos, evita promediar porcentajes con bases incompatibles.
Priorizar acciones
Un 27 % de espera en rectificado puede orientar investigación de útiles y programación, pero no confirma que sea la restricción. Añade colas, capacidad y caudal bueno. Ensaya preparación externa de herramientas, secuenciación y registro de retrabajo sin omitir controles.
Nombra responsables, costes, plazos y criterios de aceptación. No declares «sin inversión» una acción que consume tiempo o formación. El seguimiento debe dimensionarse para el efecto que importa.
Caso económico sin doble cómputo
Supongamos 42.500 € de estudio y 238.000 € de implantación: 280.500 € iniciales. El caso financiero supone 84.500 € de horas extra realmente evitadas y 150.000 € de margen incremental de producción vendida, efectos no solapados. Con 20.000 € recurrentes anuales, el beneficio anual antes de recuperar inversión sería 214.500 €.
Si todo ese flujo se realizara el primer año, el resultado neto tras inversión sería −66.000 € y el ROI −23,5 %. Con flujo neto uniforme, payback simple: 280.500/214.500×12 = 15,7 meses. Un programa puede ser útil sin amortizarse en semanas; demanda y calendario deben validarse.
Valorar capacidad laboral recuperada aparte no autoriza sumarla otra vez a horas extra o margen. El estudio no garantiza retorno ni cumplimiento de normas de calidad.
Herramientas y fuentes
WorkSamp apoya planificación y registro de estados. Comprueba por separado las funciones de cualquier sistema de jornada o de equipos.
NIST: intervalos de proporciones. OEE. Ley de Prevención de Riesgos Laborales.